
С 1 октября 2026 года первоначальный взнос от 50% позволяет получить семейную ипотеку по ставке не выше 6% — даже когда обычная ставка для этой семьи составляет 8%, 10% или 12%. Но половина стоимости квартиры не заменяет остальные условия программы. А если сразу внести столько не получается, правила предусматривают второй вариант: снизить остаток долга до нужного уровня в первый год.
Разбираем, кому это поможет, сколько денег потребуется и что проверить в договоре. Условия проверены на 30 сентября 2026 года; речь о новых договорах, заключаемых с 1 октября.
Что означает правило «взнос 50% — ставка до 6%»
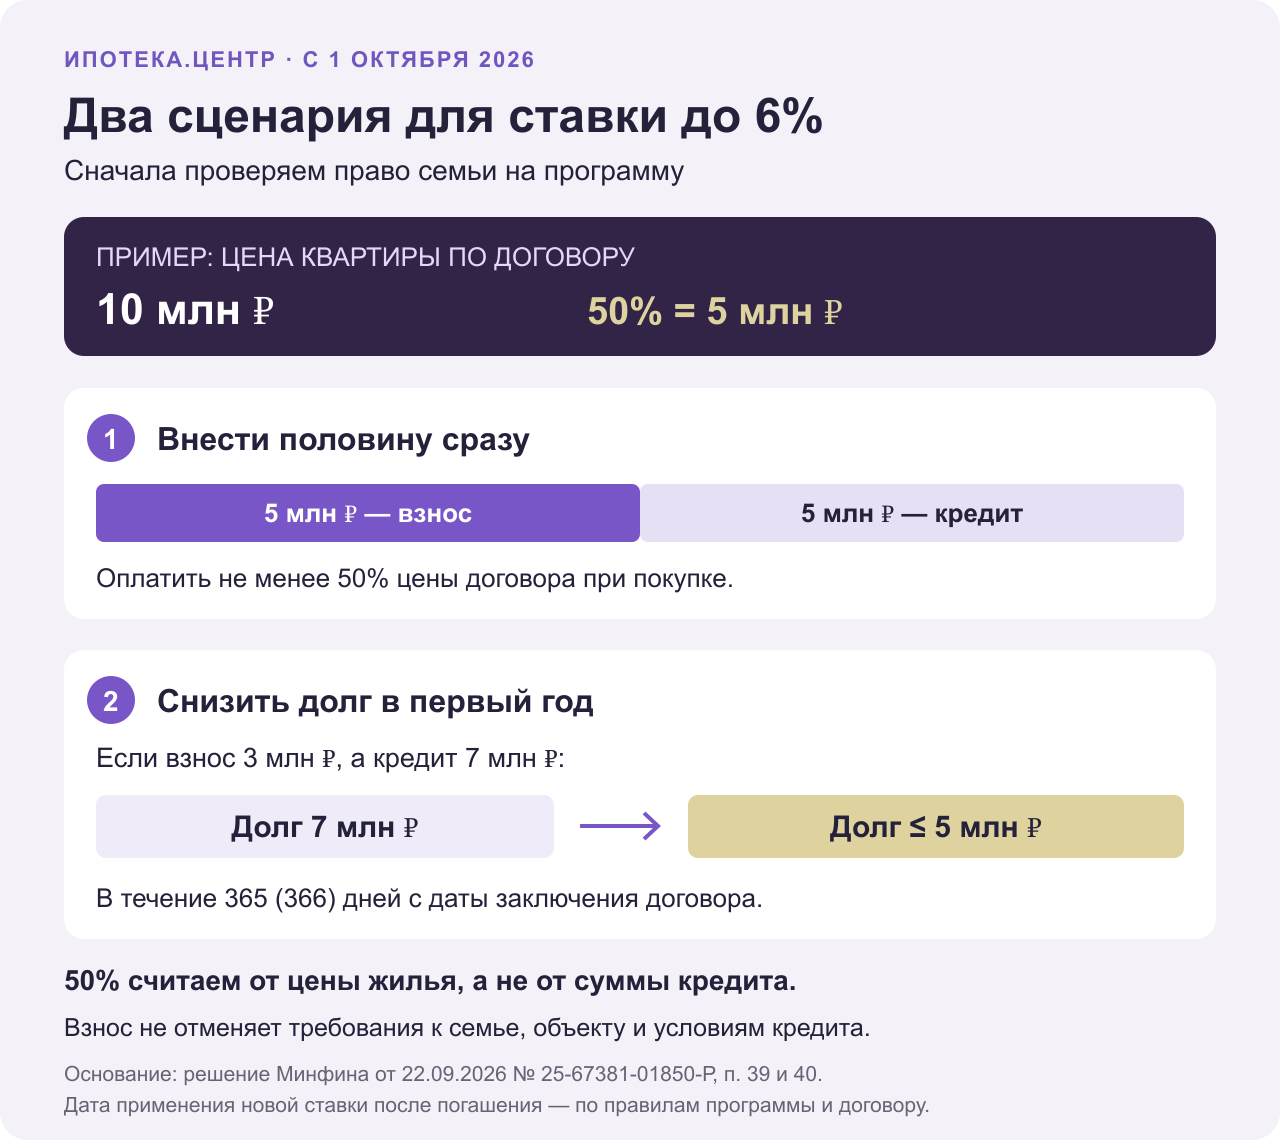
У семьи есть два способа выполнить финансовое условие:
| Вариант | Что нужно сделать | От какой суммы считают половину |
|---|---|---|
| Большой первоначальный взнос | Оплатить не менее 50% цены договора при покупке | От цены приобретаемого жилья по договору |
| Погашение в первый год | В течение 365 (366) дней с даты заключения кредитного договора снизить остаток задолженности до 50% цены договора или меньше | От той же договорной цены жилья |
Пример: квартира стоит 10 млн ₽. В первом варианте нужно внести минимум 5 млн ₽. Во втором — добиться, чтобы долг банку стал не больше 5 млн ₽. Если первоначально вы заняли 7 млн ₽, погашать половину кредита — 3,5 млн ₽ — для выполнения этого условия не требуется.
Это правило закреплено в пункте 40 «к» решения Минфина от 22 сентября 2026 года № 25-67381-01850-Р. Для дома с участком и строительства стоимость определяется по специальным положениям пункта 40 «е».
Кому поможет большой взнос
Прежде всего — семьям, для которых обычная ставка по квартире после 1 октября выше 6%. Она зависит от числа детей и региона, где находится приобретаемое жильё.
| Число детей | Москва, Санкт-Петербург, Московская и Ленинградская области | Остальные регионы |
|---|---|---|
| Один | До 12% | До 10% |
| Двое | До 10% | До 8% |
| Трое | До 8% | До 6% |
| Четверо | До 6% | До 4% |
| Пятеро и больше | До 4% | До 2% |
Таблица показывает обычные предельные ставки по соответствующим квартирным сделкам, без специальных оснований для 6% и допустимых договорных надбавок. В этой категории хотя бы один ребёнок должен быть младше семи лет на дату договора. Для шкалы учитываются дети — граждане РФ; возраст остальных детей не ограничивает их учёт. Основание — пункт 40 «и» правил программы.
Например, для семьи с двумя детьми, которая покупает квартиру в Московской области, большой взнос может изменить ставку с 10% до 6%. Для семьи с четырьмя детьми в другом регионе обычный предел уже 4%: считать 6% преимуществом в такой ситуации неверно.
Взнос 50% не обязателен для всех участников семейной ипотеки. Есть отдельные основания для ставки до 6%, в том числе ребёнок с инвалидностью и определённые сделки с индивидуальным домом. Общие условия и доступные объекты разобраны в нашем руководстве по семейной ипотеке.
Дадут ли семейную ипотеку любому, у кого есть половина стоимости квартиры
Нет. Для новых договоров нужно соответствовать требованиям программы к заёмщику, детям, объекту и использованию льготной ипотеки.
Основные основания участия — ребёнок младше семи лет на дату договора либо ребёнок с установленной категорией «ребёнок-инвалид». Заёмщик и ребёнок должны иметь гражданство РФ. Правила отдельно предусматривают случаи умершего ребёнка, поэтому такие ситуации требуют проверки по пункту 39, а не автоматического отказа.
Если в семье только двое детей, каждому из которых уже исполнилось семь лет, и нет другого предусмотренного основания, большой взнос сам по себе права на программу не создаёт. Банк также проверит доход, кредитную историю, состав созаёмщиков и приобретаемое жильё.
Насколько уменьшится платёж: расчёт на 15 лет
Возьмём условную семью с двумя детьми, младшему из которых четыре года. Семья покупает подходящую под программу квартиру в Московской области за 10 млн ₽. Сравним взносы 30% и 50% при сроке кредита 15 лет.
| Параметр | Взнос 30% | Взнос 50% |
|---|---|---|
| Цена квартиры | 10 000 000 ₽ | 10 000 000 ₽ |
| Первоначальный взнос | 3 000 000 ₽ | 5 000 000 ₽ |
| Сумма кредита | 7 000 000 ₽ | 5 000 000 ₽ |
| Ставка для расчёта | 10% | 6% |
| Ежемесячный платёж | ≈ 75 222 ₽ | ≈ 42 193 ₽ |
Платёж получается примерно на 33 030 ₽ в месяц меньше, но собственных денег на сделку потребуется на 2 млн ₽ больше.
Разница возникает по двум причинам: вы меньше занимаете и платите меньший процент. При одинаковом долге 7 млн ₽ переход с 10% на 6% снизил бы расчётный платёж примерно с 75 222 до 59 070 ₽. Оставшаяся разница в таблице связана с уменьшением суммы кредита до 5 млн ₽.
Это иллюстрация аннуитетного расчёта, а не предложение конкретного банка. Страховка, оценка, регистрация и другие расходы в платежи не включены. Перед сделкой сравните полную стоимость кредита и сохраните запас денег на переезд, ремонт и непредвиденные расходы.
Если 50% сразу нет: как снизить ставку в первый год
Допустим, квартира стоит 10 млн ₽, взнос — 3 млн ₽, кредит — 7 млн ₽. Цель — снизить остаток основного долга до 5 млн ₽ или меньше в течение первого года.
Для этого можно учитывать погашение основного долга по графику и досрочные платежи. Проценты, страховка и комиссии основной долг не уменьшают. Сумма дополнительного погашения рассчитывается так:
Остаток основного долга на выбранную дату − 50% цены квартиры по договору.
Например, если к моменту досрочного погашения основной долг составляет 6,8 млн ₽, для достижения порога нужно погасить ещё 1,8 млн ₽ основного долга. Это условный остаток: точную сумму на конкретную дату нужно получить в банке.
Проверьте три условия:
- Срок отсчитывается от заключения договора. Правила дают 365 (366) дней, а не год от первого платежа или от передачи квартиры.
- Ставка меняется после предусмотренной правилами даты платежа. По пункту 40 «к» снижение применяется со дня, следующего за датой платежа по графику после достижения нужного остатка. Перерасчёт процентов за уже прошедшие месяцы не предусмотрен этим механизмом.
- Остаток должен действительно достигнуть порога. При цене квартиры 10 млн ₽ долг 5,01 млн ₽ выше 50%; округлить его вниз до 5 млн ₽ для применения этого условия нельзя.
До подачи заявления на досрочное погашение запросите у банка сумму, порядок оформления и дату начала новой ставки. Не оставляйте операцию на последний день первого года.
Какие ограничения сохраняются при взносе 50%
Лимит льготного кредита. Большой взнос не увеличивает субсидируемую сумму: для семьи с одним ребёнком это до 6 млн ₽ в большинстве регионов и до 12 млн ₽ в четырёх столичных регионах. Для двух детей — до 8 и 15 млн ₽; для трёх и более — до 10 и 18 млн ₽ соответственно. У отдельных категорий есть свои положения, которые нужно проверять вместе с целью кредита.
Поэтому квартира за 20 млн ₽ и взнос 10 млн ₽ не означают, что семье с одним ребёнком в обычном регионе дадут все оставшиеся 10 млн ₽ под 6%. Сумма сверх льготного лимита требует отдельного расчёта по условиям комбинированного кредита.
Период субсидирования. По новым договорам он ограничен 15 годами с даты заключения, хотя сам кредит может быть длиннее. После этого договор может предусматривать повышение ставки. Нельзя обещать 6% на все 30 лет. Для квартир предельная ставка после повышения рассчитывается по меньшему из двух значений: ставка на дату заключения договора плюс 4 процентных пункта или ключевая ставка на первое число месяца окончания субсидирования плюс 3 пункта. Для строительства по пункту 36 «и» второй показатель — плюс 3,5 пункта. Если ставка сначала была 10%, а затем снизилась до 6%, в первом элементе формулы всё равно используются первоначальные 10%. Основания — пункт 2 правил и пункт 40 «л».
Условия сохранения ставки. Правила допускают повышение в отдельных случаях, включая нарушение предусмотренных договором требований к страхованию и регистрации по месту жительства в приобретённом жилье. Согласуйте эти обязательства до подписания; ставка в рекламном примере не заменяет индивидуальные условия кредита.
Что прислал Банк ДОМ.РФ перед изменениями
В рассылке от 29 сентября 2026 года Банк ДОМ.РФ сообщил о переходе на новые условия с 1 октября. К письму приложены группы заёмщиков и допустимые объекты и таблица опций семейной ипотеки. Это материалы конкретного банка; общие правила программы определяются решением Минфина.
На границе 50% требуется внимание. В материалах есть расхождение: таблица и название опции используют «от 50%» / «ПВ ≥ 50%», а отдельные формулировки письма — «свыше 50%». По правилам программы достаточно не менее 50%. Однако если планируете внести ровно половину цены, подтвердите применение этой опции в Банке ДОМ.РФ до внесения аванса и подписания договора. Не стоит самостоятельно считать противоречивые формулировки банка равнозначными.
Материалы банка подтверждают наличие опции со ставкой 6%, но не заменяют индивидуальный расчёт. Особенно если у семьи по обычной шкале ставка уже ниже 6% или запрашиваемая сумма выходит за стандартный льготный лимит.
Частые вопросы
Можно ли включить маткапитал в эти 50%?
Да. Пункт 40 «е» допускает оплату с использованием собственных средств, материнского капитала и перечисленных в правилах видов финансовой помощи. Для досрочного погашения важен фактический остаток задолженности после зачисления денег. Само заявление на распоряжение маткапиталом долг ещё не уменьшает.
Если кредит одобрен в сентябре, а договор подписываем в октябре?
Для нового договора ориентир — дата его заключения. Само сентябрьское одобрение не закрепляет старые условия. У рефинансирования ранее выданных льготных кредитов есть специальные положения; его нельзя автоматически приравнивать к первой покупке.
После внесения 50% банк обязан одобрить заявку?
Нет. Выполнение условия по взносу влияет на условия программы, но не заменяет проверку заёмщика и объекта. Решение о выдаче принимает банк.
Что подготовить для проверки своего случая?
Укажите регион и цену жилья, количество и возраст детей, размер взноса, наличие маткапитала и прежней льготной ипотеки. Если кредит уже оформлен, понадобятся дата договора, первоначальная ставка и остаток основного долга. С этими данными можно разобрать семейную ипотеку с ассистентом Ипотека.Центр и сравнить доступные варианты.